La banca privada quiebra, el Estado paga
Por Nathanael Hastie ·
A propósito del reciente escándalo en Paraguay, por el papel del expresidente derechista Santiago Peña en el quiebre del Banco Ueno. Compartimos un extracto del libro "Dueños de Bolivia" que recuerda cómo los empresarios quebraron sistemáticamente los bancos privados entre 1987 y 1997 en Bolivia.
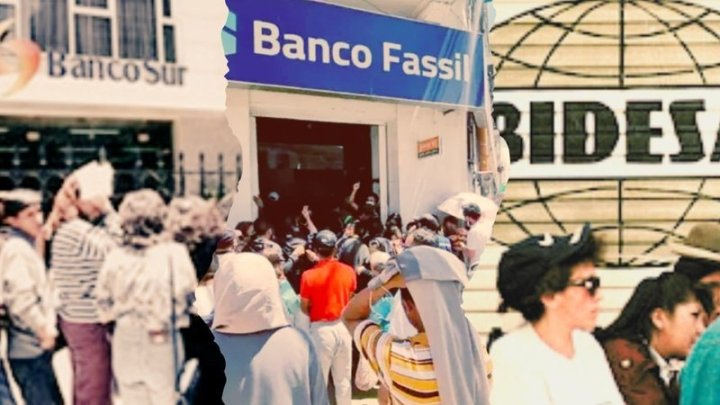
Cuando analizamos la crisis financiera (específicamente bancaria) que vivió Bolivia entre 1987 y 1997 es sencillo poner todos los casos en una misma bolsa, no requiere de mucho esfuerzo construir el relato desde la lógica formal en la que la crisis hiperinflacionaria de la UDP más el bajón en los precios internacionales de minerales (como el estaño) generan un mercado desfavorable. En el caso de los bancos estatales se acusaba de mala administración, pues supuestamente ’el Estado es mal administrador de la empresa’, mientras en la banca privada se presentaba un reto en el diseño del guión discursivo y de la política estatal. Pues, uno de los ejes claves de la privatización era imponer la idea de que el sector privado era un mejor administrador que el sector público, y siete bancos privados quebrados no era forma de comprobar su hipótesis; pero a la vez, el quiebre de bancos sin respaldo estatal podía desatar una crisis de liquidez capaz de desestabilizar el sistema financiero.
Una de las medidas políticas claves fue la reingeniería del Banco Central de Bolivia y la Superintendencia de Bancos y Entidades Financieras, las anteriores reformas al BCB se realizaron en 1970 separando el Departamento Comercial del BCB para formar el Banco del Estado e incorporando dentro de las funciones del BCB las de supervisión y fiscalización; el D.S. 21.660 vuelve a establecer como institución autónoma la Superintendencia deslindando estas funciones del BCB.
Esta historia envuelve las más sórdidas y descaradas estafas, créditos incestuosos (vinculados), conformación de asociaciones delictivas, manejo masivo de testaferros (palos blancos), compra de bienes inexistentes, uso y abuso de créditos internacionales, constitución de empresas fantasmas, falsedad material e ideológica, falsificación de documentos privados, supresión y destrucción de documentos, malversación de cuantiosos recursos del Estado, garantías falsas, desvío de fondos, estados contables falsos, etc. [1]
Según declaraciones de Marcelo Zabalaga, presidente del BCB en 2012, entre 1980 y 2000 fueron un total de 27 entidades financieras (incluyendo bancos, mutuales y cooperativas) que quebraron, cuyas obligaciones con el público fueron asumidas por el Banco Central en un monto estimado de 500 millones de USD, de los cuales hasta el año 2012 se habría recuperado un valor aproximado de 200 millones de USD. [2]
El informe de la USAID en torno al sistema financiero en Bolivia resulta esclarecedor cuando analiza algunos de los comportamientos de los bancos privados en el país. Pues, el funcionamiento de un banco en teoría pasa por la captación de depósitos que luego son entregados en forma de crédito (con tasas de interés lucrativas), mientras más flujo de dinero mayor posibilidades de ganancia. Por lo que los activos ociosos o no rentables son tóxicos, no circulan, no generan ingresos para el banco, ¿verdad? Pues, uno de los problemas que identifica la agencia estadounidense es la alta tasa de activos no rentables en la banca privada boliviana, entre los cuales se destaca el Banco de Santa Cruz. Explican de forma muy clara y cruda el porqué de este indicador:
Es probable que el ranking desfavorable del Banco de Santa Cruz [en la relación de activos no rentables] es resultado de los casi 32 millones de USD que el banco declara como ’Otro efectivo’ u ’Otros activos’. Se sabe que una parte sustancial de estos activos sustentan las operaciones del afiliado panameño del banco y como resultado las ganancias locales del banco podrían estar subestimados ya que las ganancias de estos activos, de hecho, generan acumulación para su afiliado [en Panamá]. (USAID [3])
El dinero captado en Bolivia fue enviado a la sucursal panameña del banco. El Banco de Santa Cruz de la Sierra (Panamá) S.A. fue establecido en Panamá el 21 de mayo de 1980 y se disolvió el 20 de agosto de 2001; se tiene el registro una resolución de la Comisión Bancaria Nacional de Panamá [4] que autoriza el traspaso del 100 % de las acciones de la sucursal panameña de la Sociedad de Inversiones Santa Cruz de la Sierra S.A. (también panameña) al Banco de Santa Cruz S.A. (boliviana). En los informes y memorias anuales del Banco de Santa Cruz (Bolivia) se hace mención a la oficina bancaria en Miami (EE.UU.) pero no se encuentra mención a su sucursal panameña. La aseveración de USAID en 1987 da a entender que mediante la partida de ’Otros Activos’ el Banco de Santa Cruz exportaba capitales a Panamá, este indicio nos lleva a profundizar la revisión de esta partida en los estados financieros.
Cartera incobrable de bancos privados liquidados, 1999
(en miles de USD)
Banco Año Cartera incobrable Banco de Crédito Oruro 1987 12.049 Banco de Potosí 1987 6.873 Banco Latinoamericano de Desarrollo 1988 131 Banco de Cochabamba 1994 63.358 Banco Sur: -Banco de Inversión Boliviano -Banco Industrial Ganadero del Beni 1994 124.840 Banco Internacional de Desarrollo 1997 84.676
Fuente: Elaboración propia en base a Cuevas en CEMIPyC y BCB.
Empecemos analizando la situación general de la banca privada y sus tendencias generales en términos económicos, ya hemos visto que la mora de créditos del sector privado a finales de los 1980 iba en bajada mientras en el Banco del Estado subía. Pero, este no es el único indicador financiero al que debemos prestar atención. Vamos a estudiar tres variables y su relación entre sí:
- Total Activos/Pasivos (Total AP): Con la contabilidad de partida doble cada entrada debe tener su salida correspondiente, es decir, el total de los activos de la empresa debe ser igual a la suma de los pasivos y patrimonio de la misma. La suma de activos es el total de los créditos entregados, las inversiones, los activos fijos y financieros y los depósitos del banco en otras entidades (como el encaje legal o en cuentas de otros bancos), así como en minerales, etc. La suma de los pasivos es el total de las obligaciones del banco con el público (depósitos, cuentas de ahorro, etc.) deudas del banco con otros bancos (incluyendo el BCB y bancos extranjeros), con organismos internacionales, y el patrimonio (capital, reservas y resultados).
- Total Capital + Reservas (KR): Es la suma del capital social del banco (todas las acciones de los accionistas que fundaron o se integraron al banco), mas las reservas (fondos que el banco debe guardar para poder cubrir algún imprevisto - generalmente se establece un porcentaje del capital social) y el cúmulo de resultados del banco (las utilidades reinvertidas en el propio banco). En términos generales el capital declarado de una empresa tiene relación con la responsabilidad económica que asume, cada accionista debe responder por el valor de sus acciones, nada más.
- Otros activos: Es una partida amplia y ambigua en los balances consolidados de los bancos que podría (o no) englobar todo activo del banco que no fuera depósito en un banco nacional o extranjero, un crédito o una inversión. En algunos balances esta categoría incluye activos fijos y bienes inmuebles del banco. Según el informe de la USAID [5] esta categoría se ha utilizado como justificación para el traspaso de fondos de bancos nacionales a sus filiales extranjeras.
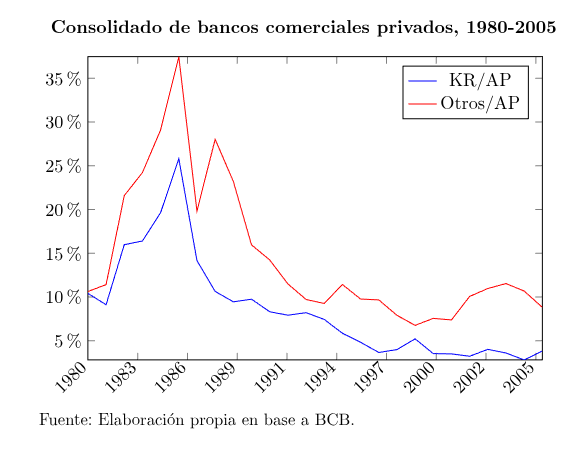
Trabajando sobre estas variables podemos ver dos tendencias importantes entre 1980 y 2005 en la banca privada comercial. La primera es la relación: KR / AP
Es decir la suma de capital y reservas dividida entre el total de activos/pasivos, pues a la medida que crece el activo/pasivo de una empresa tiene mayor movimiento económico, tiene más deudas y tiene más activos; por lo tanto, se espera que también crezca su capital - la responsabilidad que asume frente a la sociedad. En este momento la ASFI maneja como referencia la tasa de capitalización (CAP) que calcula con una fórmula que considera la división del capital entre una suma de activos multiplicados por un índice de riesgo según las características del activo, y se establece como valor mínimo para una entidad de intermediación financiera el 10 %. Es decir, por cada peso de activos (ajustado con el índice de riesgos) el banco debe contar con 10 centavos de capital como respaldo.
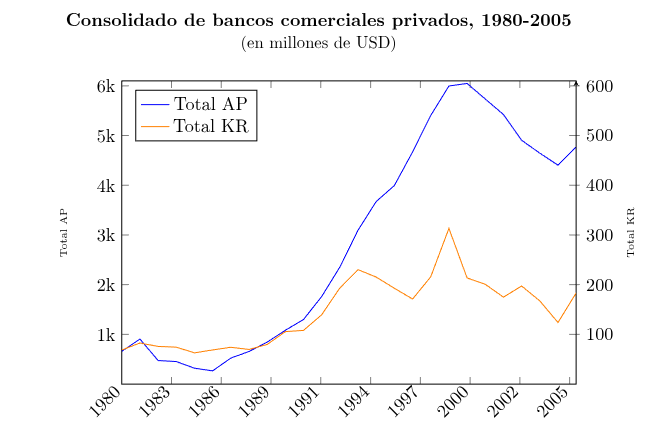
En el Consolidado de bancos comerciales privados hacemos una comparación de la suma de activos/pasivos de los bancos comerciales privados en millones de USD y la suma de capital y reservas (que se gráfica con una diferencia de factor de 10). Se esperaría un comportamiento de crecimiento casi a la par entre estas dos variables, con la consideración de una mayor diversificación de productos financieros derivados en los años 1990, que se traduce en activos con mayor índice de riesgo.
A partir del año 1994 se dispara la relación entre activos y capital, es decir, los bancos manejan cada vez mayor cartera e inversiones respecto al capital que realmente tienen. En el Consolidado de bancos comerciales privados (%) vemos esta relación porcentual que a partir del año 1988 esta baja del 10 % de forma definitiva. Mientras la relación entre ’Otros activos’ y el total de activos, si bien tiene un comportamiento parecido por año se mantiene por encima del capital en todo el periodo estudiado.
¿Y eso qué? Pues, podemos establecer objetivamente la existencia de dos hechos, mientras crecía la cartera de créditos y depósitos de los bancos privados no crecía proporcionalmente el capital de los mismos. Se descapitalizaron los bancos. A la vez existía un manejo muy discrecional de la partida de ’Otros Activos’, que llegó a ser más del 37 % del total de los activos en 1985. Hagamos de caso que una organización entrega a su tesorero un monto de 1.000 Bs para su resguardo y en su rendición de cuentas indica que 374 Bs fueron destinados a gastos varios o misceláneo, ¿qué reacción habría?
Hay particularidades en cada caso de bancos quebrados entre 1987-97, que van desde los actores económicos, sus relaciones políticas, su relación con organismos financieros internacionales y conglomerados bancarios, pero hay también elementos en común. El Estado asume (ya sea mediante el TGN o el BCB) todas las obligaciones de la banca privada quebrada. Todos los depósitos o cajas de ahorro se encuentran garantizadas por el Banco Central, a la vez todas los créditos pendientes con estos bancos deben ser cancelados. Los procesos de liquidación, en algunos casos hasta ahora inconclusos, son morosos, pues se debe contabilizar y transferir bienes, activos, deudas cobradas, etc. En la última publicación del BCB de la relación de deudores morosos de los bancos liquidados, se tiene un total de 3.849 créditos en mora que debe cobrar el Banco Central.
...algunas instituciones financieras sufrieron serios problemas de solvencia en 1987, debido particularmente al crecimiento de su cartera morosa, que en varios casos se debió a la concesión de créditos a entidades y personas vinculadas a los bancos. Producto de esta situación, cuatro entidades bancarias fueron intervenidas y posteriormente liquidadas: Banco de la Vivienda S.A.M., Banco de Crédito Oruro S.A., Banco de Potosí S.A. y el Banco del Progreso Nacional S.A.M. (Banco Mundial y Centro de Estudios Monetarios Latinoamericanos [6])
El Banco de Crédito de Oruro fue creado en 1960 y tenía entre sus accionistas principales a la burguesía industrial, minera y comercial del departamento de Oruro entre los cuales, para el año 1978 se destacan: Ferrari Ghezzi, Fábrica de Helados, Fábrica de Ácido Sulfúrico, Fábrica de Confecciones, Empresa Minera San Luis, Empresa Minera Yugoslavia, Grupo Minero San Florencio y Empresa Aceros TESA. [7] En su memoria anual del año 1999 la Superintendencia de Bancos y Entidades Financieras establecía el valor total de cartera incobrable en 12 millones de USD. El informe de la División de Fiscalización del BCB indica que la liquidación del Banco de Crédito Oruro en 1987 se fundamenta en la «realización de operaciones de crédito con sus ejecutivos y funcionarios» y superar el límite de 20 % de crédito a un individuo. [8]
El Banco de Potosí fue liquidado el mismo año por la «realización de operaciones de crédito con sus ejecutivos y funcionarios», «reporte de estados financieros con información falsa» y «disminución del patrimonio al monto menor al mínimo por ley» [9] según el Departamento de Fiscalización del BCB.
El Banco Latinoamericano de Desarrollo S.A. fue un pequeño banco de desarrollo especializado cuya cartera se limitaba a líneas de crédito internacionales, se tiene registro de que manejó líneas de crédito en las gestiones 1986-87 y 1987-88 fundamentalmente del programa PL-480. En 1988 fue intervenido según informa la Superintendencia de Bancos y Entidades Financieras por la «pérdida de más del 50 % del capital, desencaje legal, iliquidez y morosidad». [10] Según el informe presentado a la USAID en 1988 la cartera de BLADESA llegó a ser de 1.926.884 USD de los cuales 301.000 USD fueron recuperados en primera instancia. [11] El saldo de esta cartera (considerando la condonación de intereses penales y corrientes mediante el D.S. 24.541 de fecha 31/03/1997) pasó a cargo del Banco Central de Bolivia, y el único activo de BLADESA el ex-Fundo Ventilla pasó a propiedad del BCB, con un valor registrado en libros de 1.843.764 Bs. [12]
BLADESA era un banco nuevo buscando cualquier fuente de financiamiento para construir su portafolio. Evidentemente, las irregularidades en su uso de los fondos CAE provocaron que se le suspendiera el acceso a nuevos créditos CAE hasta julio de 1987. El Banco de Crédito Oruro se encontraba en serios problemas financieros (luego fue clausurado por bancarrota) y buscaba los créditos, sin duda, para darle mayor cuerpo a su actividad. Por lo que, pareciera ser que los bancos más sanos no participaron de forma significativa en el programa. (USAID [13])
El Banco de Cochabamba en 1990 tenía como principales accionistas a los esposos Luis Guillermo Gutiérrez Sosa y Martha Yolanda Fleg (accionistas del Ingenio Azucarero La Bélgica), Empresa Agropecuaria Kolpa, Transportes y Servicios Servibel y Estancias Santa Luisa; junto a ellos también eran accionistas Guido Entrambasaguas, Erwin Saucedo Zeballos, Javier Baptista Cortez, Gladys Durán de Gumucio, Hugo Gumucio Gumucio, Oscar Eterovic Prada e Yolanda E. de Rivera. Según la investigación de Cuaquira Segales [14] en 1990 el 66 % de la cartera de créditos del Banco de Cochabamba correspondía al departamento de Santa Cruz, para el año 1994 este departamento representaba el 81 % de los créditos, pasando de tener una mora del 12,7 % a una mora del 39,5 % en el mismo lapso. Entre junio y diciembre de 1993 el banco registra un salto repentino en el número de prestatarios con préstamos mayores a un millón de USD, pues en junio habían 4 prestatarios en esta categoría quienes debían 4,8 millones de USD, y en 6 meses esta cifra pasó a ser 13 prestatarios cuya deuda era de 17 millones de USD. Hasta el año 1999 se registraba una cartera incobrable mayor a 63 millones de USD como resultado del quiebre de este banco.
El banco liquidado con mayor cartera incobrable fue el Banco Sur, que fue intervenido y liquidado en 1994, y al año 1999 se calculaba 124,8 millones de USD de créditos no recuperables. El caso del Banco Sur es uno de los mejores ejemplos de los vínculos íntimos entre el capital financiero y el poder político. Uno de los principales acusados, Jorge Córdova, hizo pública su versión de los hechos en su libro titulado Bancovínculos, en el que explica el proceso de fusión del Banco Industrial y Ganadero Beni (BIG Beni) con el Banco de Inversión Boliviano (BIBSA) que daría como resultado el Banco Sur, en esta transacción se cruzarían el financiamiento electoral desde la banca privada conforme a la propia admisión de Córdova, la coerción desde el MNR, la asignación de cargos gubernamentales a cambio de apoyo económico, la subalternización de la Superintendencia de Bancos a los intereses del MNR. [15] Entre los accionistas y directivos del Banco Sur se encontraban: Jorge Córdova Serrudo, Carlos Cronembold Melgar (quien figura en la lista de deudores del Banco Agrícola), Juan Carlos Zurita Vera (beneficiario de una empresa privatizada y actual integrante del Grupo Nacional Vida), Lucio Paz Rivero (dos veces ministro), Roberto Landívar Olmos, Carlos Gonzáles Weise, Empresa Minera Siberiana S.R.L., Regalos 2001, Agrounión S.R.L., Magensa S.R.L., Juan Carlos Velarde Roca, Alfredo Pardo Terán y Javier Alcalá.
Al momento de ser intervenido el Banco Internacional de Desarrollo (BIDESA) el 70,34 % del paquete accionario se encontraba en manos del grupo Landívar bajo la dirección de Roberto Landívar Roca, diputado por el ADN-NFR-PDC, [16] junto a su hermano Jorge quien fue presidente del Comité Pro Santa Cruz (1984-86) y ministro sin cartera en el gobierno de Paz Zamora. Según denuncia Guzmán [17] se beneficiaron con créditos impagos diez empresas fantasma ligadas al entorno familiar de Landívar: Transporte Fluvial y Terrestre Nacional e Internacional, Cruz del Sur S.R.L. Distribuidora San Luis, Maderera Isigo, Transportes Cono Sur, Gambrinus S.A., Fergon S.R.L., Compañía Fluvial del Norte, Palma Real S.R.L. y EBBA Sociedad Anónima. Para el año 1999 existía una cartera incobrable de 84,67 millones de USD de parte de BIDESA. En un comunicado de prensa del Ministerio de Transparencia Institucional y Lucha contra la Corrupción, se indica que el daño económico al Estado fue mayor a los 60 millones de USD después del proceso de liquidación. [18] Se acusa además a Fátima Rivas Memm de Landívar (esposa de Roberto Landívar Roca) por la adquisición de cuatro bienes inmuebles; Roberto Carlos Landívar Rivas (hijo de Landívar Roca) quién generó un movimiento económico de ocho millones de dólares, adquirió 15 bienes inmuebles y acciones en dos empresas de rubro automotriz; y Jorge Landívar Gil, a quien denuncian por «prestar su nombre para adquirir el 62,44 % del capital de Auto Corporación Sercoa Ltda. equivalente a Bs 6.611.000 y adquirió cuatro bienes inmuebles». [19]
Al finalizar la década de los 90, otros dos bancos privados son intervenidos, sin embargo en lugar de ser liquidados se procedió a venderlos a otras entidades de intermediación financiera, estos son el Banco Boliviano Americano y el Banco La Paz. El Banco de Crédito (antes Banco Popular del Perú), bajo control del Grupo Romero, adquirió el control del Banco La Paz y del Banco Boliviano Americano, en 1998 y 1999 respectivamente, ampliando su presencia a nivel nacional. [20] Esta modalidad de intervención con venta forzosa es una forma de dar una salida ’de mercado’, es decir el comprador privado recibe los activos y pasivos del banco intervenido, su cartera de créditos e inversiones, y aporta con su propia liquidez. Sin embargo, al momento de producirse la compra del Banco La Paz, el Banco Central de Bolivia [21] agrega una condición de cobertura, indicando que las deudas de hasta 700.000 USD serían responsabilidad del Banco de Crédito, el mismo día [22] el Banco Central había ’comprado’ el único crédito mayor a 700.000 USD del Banco La Paz, por el monto de 798.738 USD - el deudor era Edward Derksen Giesbrecht y su garante Fernando Romero Moreno (ministro de Paz Estenssoro y Sánchez de Lozada). Resulta conveniente comprar un banco, cuando no viene incluido la cartera del principal deudor en mora. Cabe destacar, que Edward Derksen Giesbrecht, Fernando Romero Moreno y Luis Montenegro Labra fueron denunciados por Citibank Bolivia, por una supuesta estafa de 17 millones de USD de parte del Banco Hipotecaria Nacional, en un intento fallido de adquisición. [23]
Los bancos privados quiebran. Los banqueros ganan. Los grandes empresarios no pagan sus deudas. El Estado, dispone del dinero del pueblo trabajador para pagar los platos rotos.
Publicado originalmente en La Izquierda Diario el 10/11/2026: #DueñosDeBolivia. La banca privada quiebra, el Estado paga.
[1] Roberto Cuevas citado por «BCB recuperó 40 % de fondos dirigidos a cubrir deudas de bancos quebrados». La Razón. 11/10/2012.
[2] «BCB recuperó 40 % de fondos dirigidos a cubrir deudas de bancos quebrados». La Razón. 11/10/2012.
[3] USAID. 1987. pág. 11.
[4] Comisión Bancaria Nacional. Resolución 5-96. 13/03/1996.
[5] USAID. 1987. pág. 11.
[6] Banco Mundial y Centro de Estudios Monetarios Latinoamericanos. «Sistemas de Compensación y Liquidación de Pagos y Valores en Bolivia». 2004. pág. 4.
[7] De la Cueva. 1983.
[8] ASFI. 2013a. pág. 262.
[9] ASFI. 2013a. pág. 262.
[10] ASFI. 2013a. pág. 262.
[11] USAID. 1988. pág. 36.
[12] BCB. Resolución 091/97. 1997.
[13] USAID. 1987. pág. 3-17.
[14] Cuaquira Segales, 2000.
[15] Córdova, Bancovínculos, 1997.
[16] Al dejar la diputación asumió su suplente electa por la misma coalición Betty Tejada Soruco, (esposa del exprefecto de Santa Cruz - Ramón Prada Vaca Diez y madre de Maria Nela Prada Tejada - ministra de Arce Catacora) quien en 2009 fue electa como diputada por el MAS-IPSP, en 2013 llegó a asumir la presidencia de la Cámara de Diputados por ese partido.
[17] Guzmán, 2011.
[18] Ministerio de Transparencia Institucional y Lucha contra la Corrupción. Nota de Prensa, 10/06/2014.
[19] Ibíd. pág. 2.
[20] Banco de Crédito de Bolivia S.A., Memoria, 2002.
[21] BCB. Resolución 100/98, 10/11/1998.
[22] BCB. Resolución 99/98, 10/11/1998.
[23] «Querella criminal de Citibank contra Romero, la mayor». ANF. 08/09/1999.
Últimas publicaciones
- ICR: marxismo y colonialismo
- Suspender no es anular: el gobierno de Paz sigue adelante con la descentralización de la educación
- Muerte de trabajadora en Laboratorios IFA. Exigimos una comisión independiente para evitar la impunidad
- Huelguistas del Magisterio llaman a la unidad
- Las mil maneras de privatizar: de la descentralización a las alianzas público-privadas
- Paz ataca a “cuatro loquitos” que se oponen a la explotación de gas ¿en la reserva de Tariquía?
- La juventud se movilizó en La Paz contra las políticas del gobierno y la injerencia imperialista
- Los límites del “capitalismo andino amazónico”: un debate con Álvaro García Linera